
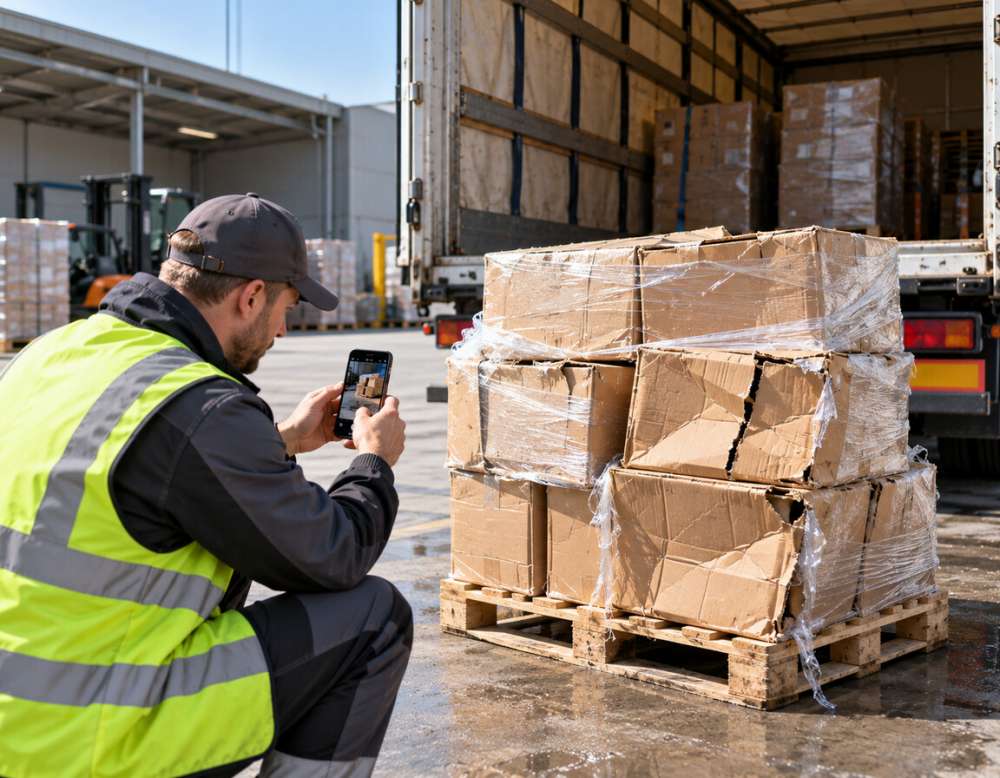
Страховой случай по грузу — это не момент, когда что-то сломалось, а последовательность действий, которая начинается на выгрузке и заканчивается платёжным поручением страховой компании. Большинство отказов в выплате случается не потому, что груз был застрахован «неправильно», а потому, что в первые часы после обнаружения повреждения никто не оформил бумаги. Водитель уехал, получатель подписал транспортную накладную без замечаний, фотографии сделали через три дня на складе — и доказывать уже нечего.
Ниже разбираем именно процесс: кто что фиксирует на выгрузке, какие отметки должны появиться в транспортной накладной, когда вызывают аварийного комиссара, в какой срок уведомляют страховщика, какой комплект документов обычно запрашивают, как считается сумма убытка и что такое суброгация — требование страховщика к виновному перевозчику после выплаты заказчику. Отдельно смотрим, что быстрее: идти через полис или предъявлять претензию перевозчику напрямую.
Сразу оговорка: это информационный материал, а не юридическая консультация и не разбор конкретного полиса. Правила страхования у разных компаний различаются в деталях — сроки уведомления, размер франшизы, перечень исключений, порядок оценки. Поэтому везде ниже написано «обычно» и «как правило», и в каждом спорном месте стоит сверяться с условиями своего полиса и правилами страхования, которые к нему приложены.
Нужна помощь с перевозкой?
- Расчёт бесплатно, за 15 минут
- Подберём машину под габарит и вес
- Застрахуем груз на всю стоимость
С чего начинается страховой случай: событие и его фиксация
Событие, из-за которого груз пострадал, само по себе ещё не создаёт права на выплату. Страховщику нужно понять три вещи: что именно произошло, когда это произошло и в чьей зоне ответственности. Ответ на все три вопроса обычно берётся из документов, которые оформляются на месте — в момент выгрузки или в момент происшествия на маршруте.
Типовые ситуации, с которых начинается разбор:
- механическое повреждение при погрузке или выгрузке — помятая упаковка, пробитые паллеты, деформированная тара, сколы на оборудовании;
- смещение груза в пути — развалившаяся паллета, разорванная стретч-плёнка, продавленные нижние ряды, съехавший станок на раме;
- подмочка — течь кузова, снег, затёкший через неплотный тент, конденсат в рефрижераторе;
- нарушение температурного режима — сработала сигнализация, упала установка, термограф показывает разрыв в графике;
- ДТП или опрокидывание — тогда к комплекту добавляются документы ГИБДД;
- недостача или полная утрата части партии — расхождение по количеству мест или по массе;
- загрязнение, посторонний запах, порча от соседнего груза в сборном рейсе.
Во всех этих случаях логика одинаковая: сначала фиксация факта, потом документы, потом оценка, потом выплата. Пропуск первого шага обнуляет остальные.
Фиксация на выгрузке: кто что делает в первые минуты
Осмотр до подписи
Ключевое правило приёмки — осматривать груз до того, как в накладной появится подпись без замечаний. Когда получатель подписал документ «претензий нет», дальше ему придётся доказывать, что повреждение возникло не у него на складе. Поэтому на выгрузке обычно смотрят: целостность пломбы и её номер, состояние тента и дверей, состояние стретча и углов паллет, количество мест по накладной, видимые следы подмочки и вмятин, показания датчиков и распечатку термографа для температурных грузов.
Если паллета выглядит подозрительно — перекошена, плёнка разорвана, нижние ряды продавлены — её разбирают и пересчитывают поштучно прямо на рампе. Это неудобно и съедает время слота, но именно здесь разница между выплатой и отказом.
Отметки в транспортной накладной
Транспортная накладная — главный документ происшествия. В ней есть разделы для отметок грузополучателя и перевозчика, и именно туда вписывается факт расхождения. Формулировки должны быть конкретными: не «груз повреждён», а «паллета № 3, 24 места: вмятины на 6 коробах, подмочка нижнего ряда, вскрытие по углу». Указывают количество, номера мест, характер повреждения и время осмотра.
Отметка подписывается обеими сторонами — представителем получателя и водителем. Если водитель отказывается подписывать, это тоже фиксируется: в накладной пишут об отказе, добавляют подписи двух сотрудников склада. Односторонняя отметка слабее двусторонней, но она всё равно сильно лучше её отсутствия.
Акт
Параллельно составляется акт — о расхождении по количеству и качеству, об установленном расхождении при приёмке, акт осмотра или внутренний акт склада по форме получателя. Название формы менее важно, чем содержание. В акте обычно указывают: дату и время, адрес выгрузки, номер и дату транспортной накладной, госномер машины, ФИО водителя, номер пломбы и её состояние, наименование и количество повреждённого товара, артикулы и партии, характер повреждения, предполагаемую причину, состояние упаковки, перечень приложенных фотографий, подписи присутствующих.
Акт, составленный в одностороннем порядке без приглашения перевозчика, страховщик принимает неохотно. Поэтому водителя не отпускают до подписания, а если груз сдавался на склад без присутствия водителя (бывает при выгрузке в терминал), об этом пишут отдельно и указывают, кто принимал.
Фотофиксация
Фото — это то, что реально смотрят при рассмотрении дела. Снимают по схеме «от общего к частному»:
- машина целиком с читаемым госномером;
- закрытые двери или тент с пломбой, крупно — номер пломбы;
- кузов изнутри до начала выгрузки: как стоял груз, чем крепился, какие были ремни и распорки;
- повреждённая паллета в кузове, до съёма;
- та же паллета на рампе, общий вид со всех сторон;
- каждое повреждённое место отдельно, с маркировкой и артикулом в кадре;
- крупно само повреждение — трещина, вмятина, течь, пятно;
- распечатка или дисплей термографа, показания температуры;
- документы: накладная с отметкой, акт, рулетка или линейка рядом с повреждением для масштаба.
Снимать лучше на телефон с включённой геопривязкой и точным временем — метаданные снимают половину вопросов о том, где и когда сделано фото. Видеообход кузова на 30–60 секунд часто заменяет десяток кадров.
Аварийный комиссар: когда его вызывают и что он даёт
Аварийный комиссар — независимый специалист, который приезжает на место, осматривает груз и составляет сюрвейерский отчёт. Его выводы для страховщика весят больше, чем акт, подписанный только сторонами перевозки, потому что он не заинтересован в результате.
Как правило, комиссара имеет смысл вызывать, когда:
- сумма предполагаемого убытка значимая — ориентир по рынку от 150 000–300 000 рублей, но в правилах страхования часто стоит свой порог, иногда 50 000 рублей;
- повреждено оборудование, станки, электроника, мебель — то есть товар, где нужна техническая оценка, а не пересчёт коробов;
- причина повреждения неочевидна: непонятно, это заводской дефект, нарушение упаковки или следствие перевозки;
- стороны спорят о характере и объёме повреждений;
- речь о температурном грузе и нужно зафиксировать фактическую температуру продукта, а не только воздуха в кузове;
- груз частично годен и требуется определить процент уценки.
Во многих полисах прописано, что при убытке выше определённой суммы вызов сюрвейера обязателен, и без его отчёта дело не рассматривают. Контакты аварийного комиссара обычно указаны в самом полисе или в памятке к нему — звонят по этому телефону, а не ищут специалиста самостоятельно, иначе расходы на его услуги могут не признать.
Расходы на комиссара в большинстве правил страхования возмещаются вместе с убытком, если случай признан страховым. Если случай не признан — расходы остаются на том, кто вызывал. Это ещё один повод сверяться с полисом до звонка.
Уведомление страховщика: срок из полиса — самое жёсткое условие
Срок уведомления — то место, где теряют выплаты чаще всего. В правилах страхования он формулируется по-разному: «незамедлительно», «в течение 24 часов», «не позднее 3 рабочих дней с момента, когда стало известно». Отсчёт обычно идёт не от самого события, а от момента, когда страхователь узнал или должен был узнать о происшествии.
Практичная схема: уведомление уходит в день обнаружения, даже если документы ещё не собраны. Первое сообщение — короткое, с фактами: номер полиса, дата и место, что за груз, что произошло, предварительная оценка, контакты ответственного. Доказать, что уведомление отправлено, проще письмом на официальный адрес страховщика с сохранённой отправкой, плюс звонок на горячую линию с фиксацией номера обращения.
Отдельно стоит учитывать, что срок на уведомление и срок на подачу полного комплекта документов — разные вещи. Первый короткий, второй обычно измеряется неделями. Поэтому не нужно ждать сбора всех бумаг, чтобы сообщить о событии.




Перечень документов: что обычно запрашивает страховщик
Комплект собирается вокруг трёх вопросов: был ли груз, что с ним случилось и сколько он стоил. Ниже — типовой набор. Конкретный список страховщик присылает после регистрации обращения, и он может быть короче или шире.
| Документ | Что подтверждает | Кто обычно готовит |
|---|---|---|
| Транспортная накладная с отметками | Факт перевозки, маршрут, количество мест, расхождение при приёмке | Перевозчик и получатель |
| Заявка на перевозку или договор-заявка | Условия рейса, объявленную ценность, требования к температуре и крепежу | Заказчик |
| Акт о расхождении по количеству и качеству | Детальное описание повреждений и объёма | Получатель, с участием водителя |
| Фотоматериалы и видео | Визуальное состояние груза, упаковки, кузова, пломбы | Получатель или водитель |
| Счёт и накладная на товар (товарная накладная, УПД) | Стоимость груза — базу для расчёта убытка | Грузоотправитель или продавец |
| Расчёт убытка | Арифметику: сколько мест, по какой цене, какая сумма заявляется | Заявитель |
| Калькуляция ремонта или смета | Стоимость восстановления, если груз ремонтопригоден | Сервис, производитель |
| Акт утилизации или уничтожения | Что товар признан негодным и не ушёл в продажу | Получатель или специализированная организация |
| Распечатка термографа | Соблюдение температурного режима на всём маршруте | Перевозчик |
| Отчёт аварийного комиссара | Независимую оценку причины и объёма | Сюрвейер |
| Документы ГИБДД | Факт и обстоятельства ДТП | Перевозчик |
| Полис и подтверждение оплаты премии | Что договор страхования действовал на дату события | Страхователь |
Два документа из списка недооценивают чаще остальных. Первый — счёт и накладная на товар: без них стоимость груза считается не по факту, а по спорным ориентирам, и сумма почти всегда выходит ниже ожидаемой. Второй — акт утилизации: пока нет подтверждения, что испорченная партия действительно уничтожена, страховщик вправе считать, что товар сохранил часть стоимости и ушёл в оборот.
Как считают сумму выплаты
База расчёта
Отправная точка — страховая сумма или объявленная ценность груза, указанная в заявке и полисе. Если объявленная ценность ниже фактической стоимости, во многих правилах применяется пропорциональное уменьшение выплаты: груз на 3 000 000 рублей, объявлен на 2 000 000 — выплата считается от доли 2/3 заявленного убытка. Это называют недострахованием, и оно всплывает ровно в момент выплаты, а не при оформлении полиса.
Фактическая стоимость подтверждается счётом и накладной на товар. Для готовой продукции обычно берут отпускную или закупочную цену без НДС (или с НДС — зависит от условий полиса и от того, принимает ли сторона налог к вычету), для оборудования — цену по контракту, для товара в пути к конечному покупателю иногда учитывают и доставку.
Вычеты
| Параметр | Что означает | Как влияет на сумму |
|---|---|---|
| Франшиза безусловная | Фиксированная сумма или процент, который не возмещается никогда | Вычитается из каждого убытка: при франшизе 30 000 и убытке 80 000 выплатят 50 000 |
| Франшиза условная | Порог, ниже которого выплаты нет вовсе | Убыток 25 000 при пороге 30 000 — выплата 0; убыток 40 000 — выплачивают полностью |
| Износ | Уменьшение стоимости из-за срока эксплуатации | Применяется к б/у оборудованию и технике, ориентир 5–20 % в год по правилам страховщика |
| Годные остатки | Части груза, сохранившие ценность | Их стоимость вычитается: уцелевшие 18 коробов из 24 не оплачиваются |
| Уценка повреждённой партии | Товар продаётся дешевле, но продаётся | Возмещается разница между нормальной и уценённой ценой, а не вся стоимость |
| Лимит на одно событие | Максимум по одному случаю в генеральном полисе | Ограничивает выплату сверху независимо от фактического убытка |
Про уценку стоит сказать подробнее, потому что это самый частый сценарий в продуктах и FMCG. Если партия пострадала по упаковке, но сам товар годен, сеть обычно отказывается принимать её по полной цене, но соглашается на скидку 20–50 % или товар уходит в другой канал. В этом случае убыток — не стоимость всей партии, а разница. Чтобы её признали, нужны документы: отказ сети, протокол уценки, документы реализации по сниженной цене.
Два варианта по повреждённому оборудованию
Для станков, агрегатов и техники считают по принципу «что дешевле»: либо ремонт по калькуляции сервиса, либо выплата по стоимости с передачей годных остатков страховщику. Если ремонт дороже остаточной стоимости, фиксируют полную гибель. Калькуляцию обычно берут у производителя или у авторизованного сервиса — оценка «на глаз» от любого стороннего мастера проходит хуже.
Сроки рассмотрения
Срок на решение по заявлению считается, как правило, от даты получения последнего документа из запрошенного комплекта, а не от даты первого уведомления. Это важно: каждая досылка бумаг сдвигает отсчёт.
| Этап | Типовой ориентир | Что ускоряет |
|---|---|---|
| Уведомление о событии | От «незамедлительно» до 3 рабочих дней по полису | Короткое письмо в день обнаружения, без ожидания документов |
| Осмотр аварийным комиссаром | 1–3 дня, в регионах до 5 | Вызов через номер из полиса, сохранение груза в неизменном виде |
| Сбор и подача комплекта | 10–30 дней | Готовые шаблоны акта и расчёта убытка, быстрый ответ поставщика по счетам |
| Рассмотрение и решение | 15–30 рабочих дней от последнего документа | Комплект без пробелов, читаемые сканы, один ответственный контакт |
| Перечисление выплаты | 5–10 рабочих дней после решения | Корректные реквизиты и подписанное соглашение об урегулировании |
| Запрос дополнительных документов | Добавляет 10–20 дней к сроку | Проверка комплекта по чек-листу до отправки |
Суммарно от события до денег при нормальном оформлении обычно проходит от 1 до 2,5 месяцев. Крупные и спорные убытки с экспертизами тянутся дольше — 3–6 месяцев. Если в деле появляется спор о причине повреждения или о стоимости, срок становится непредсказуемым.
Типовые причины отказа
Отказ почти всегда опирается на одно из нескольких оснований, и почти все они предотвращаются оформлением.
Нарушение правил упаковки
Самая частая причина. Груз должен быть подготовлен к перевозке: тара по типу товара, стретч на паллете в несколько слоёв с заходом на поддон, уголки по рёбрам, прокладки между ярусами, пломба на термобоксе, поролон и каркас для хрупкого. Если товар ехал в коробе без внутренней фиксации и приехал битым, страховщик рассматривает это как ненадлежащую упаковку, а не как следствие перевозки. В правилах страхования исключение по упаковке есть практически всегда.
Скрытые дефекты, обнаруженные без акта
Если повреждение нашли через неделю на складе и акт составили тогда же, связь с перевозкой доказать почти невозможно. Исключение — когда упаковка внешне целая, а содержимое повреждено, и это зафиксировано при вскрытии с соблюдением процедуры: вскрытие в присутствии комиссии, видеозапись, акт со ссылкой на номер транспортной накладной и дату приёмки. Сроки на выявление скрытых дефектов обычно ограничены — ориентир 5–15 дней с приёмки, точная цифра в полисе или в договоре поставки.
Отсутствие отметок в транспортной накладной
Чистая накладная без замечаний — сильный аргумент против заявителя. Она означает, что груз принят в надлежащем состоянии. Любое последующее заявление о повреждении приходится подкреплять чем-то очень весомым.
Просрочка уведомления
Пропущенный срок из полиса даёт страховщику формальное право отказать. Иногда удаётся объяснить задержку (груз был на закрытом складе, доступ появился позже), но рассчитывать на это не стоит.
Прочее
- событие попадает в прямое исключение по правилам страхования — например, естественная убыль, усушка, внутренние свойства товара, бой стекла без внешнего воздействия;
- груз не был заявлен или заявлен неверно: везли электронику, в заявке указан «хозтовар»;
- перевозка выполнялась в условиях, не предусмотренных полисом — не тот температурный режим, не тот тип машины, не тот маршрут;
- не оплачена страховая премия на дату события;
- убыток ниже франшизы;
- утрата при обстоятельствах, которые требуют заявления в полицию, а заявление не подано.
Суброгация: что это и зачем о ней знать заказчику
Механика
Суброгация — переход к страховщику права требования, которое было у пострадавшей стороны к виновнику убытка. Схема такая: заказчик застраховал груз, груз повредился по вине перевозчика, страховщик выплатил заказчику, после чего страховщик встаёт на место заказчика и предъявляет требование перевозчику — в пределах выплаченной суммы.
Для заказчика это удобно: он получает деньги от страховой компании быстро и не ведёт спор с перевозчиком сам. Дальше разбирательство — между страховщиком и перевозчиком или его страховщиком ответственности.
Как это влияет на отношения сторон
Важный практический момент: суброгация не заканчивается выплатой заказчику. У перевозчика после неё появляется требование от страховой компании, и это требование нередко приходит через несколько месяцев, когда историю все уже забыли. Отсюда несколько следствий.
- Перевозчику нужен собственный полис страхования ответственности. Без него суброгационное требование ложится на него целиком, и для небольшой компании это может быть чувствительной суммой.
- Перевозчику стоит хранить свой комплект по рейсу — копию накладной с отметками, фото загрузки, показания термографа, документы о креплении — минимум 2–3 года. Это единственный материал, которым он будет защищаться.
- Заказчик не должен в момент урегулирования подписывать документы, в которых он отказывается от претензий к перевозчику: такой отказ лишает страховщика права на суброгацию, и страховщик обычно либо отказывает в выплате, либо требует деньги назад.
- Если заказчик уже получил частичную компенсацию от перевозчика, об этом нужно сообщить страховщику: двойное возмещение одного убытка не допускается, сумму скорректируют.
- Отношения с перевозчиком после суброгации портятся чаще, чем после прямой претензии: перевозчик видит требование не от партнёра, а от страховой компании, с набежавшими процентами и юристами.
Когда суброгации не будет
Если убыток возник не по вине перевозчика, а по обстоятельствам, за которые он не отвечает — скрытый дефект товара, ненадлежащая упаковка грузоотправителя, действия третьих лиц вне его контроля — требование предъявлять некому, и страховщик просто закрывает дело своей выплатой. Также суброгации нет, когда перевозчик и страхователь — одно лицо.
Страховка или прямая претензия перевозчику: что быстрее
У пострадавшей стороны обычно два пути, и они не исключают друг друга полностью, но выбирать приходится.
| Параметр | Через страховой полис | Претензия перевозчику напрямую |
|---|---|---|
| Типовой срок до денег | 1–2,5 месяца при полном комплекте | От 5–10 дней при признании вины до 6–12 месяцев через суд |
| Объём документов | Полный комплект по перечню страховщика | Накладная с отметкой, акт, расчёт, фото |
| Вычеты | Франшиза, износ, годные остатки, лимиты | Обычно без франшизы, но часто есть лимит ответственности по договору |
| Если перевозчик не признаёт вину | Страховщик всё равно рассматривает дело по своим правилам | Путь один — суд, со сроками и расходами |
| Риск для отношений с перевозчиком | Отложенный: придёт суброгация | Прямой, но обычно договариваются быстрее |
| Размер возмещения | До страховой суммы, часто ближе к фактической стоимости | Нередко ограничен условиями договора перевозки |
| Когда разумнее | Крупный убыток, спорная причина, дорогое оборудование | Небольшой понятный убыток, очевидная вина, долгие отношения |
Практика выглядит так: мелкие убытки — несколько коробов, одна паллета, повреждённая упаковка — почти всегда закрывают напрямую с перевозчиком. Это быстрее и дешевле для всех: франшиза по полису часто перекрывает весь убыток, и заявление просто не имеет смысла. Крупные убытки и всё, что связано с полной гибелью дорогого груза, идут через страховку, потому что суммы выходят за пределы, которые перевозчик способен закрыть добровольно.
Отдельный сценарий — когда убыток крупный, а вина перевозчика спорная. Тогда страховка почти всегда предпочтительнее: страховщик рассматривает дело по своим правилам, не завязываясь на согласие перевозчика, а разбираться с ним будет уже сам, в порядке суброгации.
Как снизить вероятность спора заранее
Большая часть проблем с выплатами закладывается до рейса, а не после него. Что обычно помогает:
- в заявке указывать реальную ценность груза, а не условную сумму «чтобы дешевле» — недострахование режет выплату пропорционально;
- прописывать в заявке температурный режим цифрами, тип кузова, требования к креплению и к количеству точек выгрузки;
- проверять упаковку до загрузки и фиксировать её состояние фото — это защищает и грузоотправителя, и перевозчика;
- на загрузке фотографировать схему укладки и крепёж: ремни, распорные штанги, уголки, пустоты;
- держать в машине и у получателя готовые бланки акта, чтобы не изобретать форму в момент происшествия;
- заранее завести в телефоне номер горячей линии страховщика и номер аварийного комиссара из полиса;
- в сборных рейсах учитывать товарное соседство — часть «страховых» случаев в продуктах это посторонний запах, а не механика;
- фиксировать номер пломбы в накладной на загрузке и сверять его на выгрузке.
У нас свой автопарк и партнёры в регионах, поэтому комплект по рейсу собирается одинаково на любом направлении: фото загрузки, схема крепления, термограф на температурных грузах, отметки в накладной на выгрузке. Это не отменяет страховых случаев, но резко сокращает долю тех, что заканчиваются отказом по формальным основаниям.
Чек-лист действий в первые 24 часа
Если повреждение обнаружено, порядок примерно такой.
- Остановить выгрузку и не подписывать накладную без замечаний.
- Сохранить груз в том состоянии, в котором он обнаружен: не перекладывать, не вскрывать больше необходимого, не утилизировать.
- Сфотографировать машину с госномером, пломбу, кузов изнутри до съёма груза.
- Пересчитать и осмотреть повреждённые места, зафиксировать количество, артикулы, партии.
- Снять каждое повреждённое место отдельно, крупно — само повреждение, рядом масштаб.
- Для температурных грузов снять показания и распечатку термографа, измерить температуру продукта.
- Внести конкретную отметку в транспортную накладную, с подписями получателя и водителя.
- Составить акт о расхождении по количеству и качеству, указать номер накладной, машину, водителя, пломбу.
- Позвонить на горячую линию страховщика, получить номер обращения, записать время звонка.
- Отправить письменное уведомление о событии на официальный адрес страховщика, сохранить подтверждение отправки.
- Уточнить у страховщика, нужен ли аварийный комиссар, и при необходимости вызвать его по номеру из полиса.
- Сообщить перевозчику и заказчику, зафиксировать переписку.
- Запросить у поставщика счёт и накладную на товар для подтверждения стоимости.
- Собрать предварительный расчёт убытка: количество, цена, итог, предполагаемая франшиза.
- Решить судьбу партии: ремонт, уценка, возврат, утилизация — и не делать этого до согласования со страховщиком.
- Назначить одного ответственного за дело со своей стороны и вести единый файл с документами и перепиской.
Последний пункт выглядит бюрократией, но на практике именно он экономит недели: когда документы собирают пять человек, комплект уходит страховщику с пробелами, и каждый запрос добавляет к сроку по две-три недели.
Нужна помощь с перевозкой?
- Расчёт бесплатно, за 15 минут
- Подберём машину под габарит и вес
- Застрахуем груз на всю стоимость
Частые вопросы
Можно ли получить выплату, если накладная подписана без замечаний?
Это сильно сложнее, но не всегда невозможно. Шанс остаётся в случае скрытых дефектов, когда наружная упаковка целая, а содержимое повреждено, и вскрытие оформлено по процедуре: комиссия, видео, акт со ссылкой на номер и дату накладной. Сроки на такое заявление обычно ограничены, ориентир 5–15 дней с приёмки. Смотрите условия своего полиса и договора поставки.
В какой срок нужно уведомить страховую компанию?
Срок указан в правилах страхования и в самом полисе, типовые формулировки — «незамедлительно», «в течение 24 часов», «не позднее 3 рабочих дней». Отсчёт обычно идёт от момента, когда вы узнали о событии. Практичнее уведомить в день обнаружения коротким письмом с фактами, не дожидаясь сбора документов: срок на уведомление и срок на подачу комплекта — разные.
Обязательно ли вызывать аварийного комиссара?
Как правило, да, если сумма убытка превышает порог, указанный в правилах страхования, — часто это 50 000–300 000 рублей. Также его вызывают при повреждении оборудования и электроники, при спорной причине и при температурных грузах. Звонить нужно по телефону из полиса или памятки: при самостоятельном выборе специалиста расходы на него могут не возместить.
Почему выплатили меньше, чем стоил груз?
Типичных причин несколько: безусловная франшиза, которая вычитается из каждого убытка; износ по б/у оборудованию; стоимость годных остатков, если часть партии цела; возмещение только уценки, когда товар продаётся со скидкой, а не утилизируется; пропорциональное уменьшение при недостраховании, если объявленная ценность была ниже фактической стоимости. Все эти механизмы описаны в правилах страхования.
Что такое суброгация простыми словами?
Это право страховщика, выплатившего возмещение заказчику, предъявить требование виновному в убытке — обычно перевозчику — в пределах выплаченной суммы. Заказчик получает деньги быстро и в споре не участвует, а дальше разбираются страховщик и перевозчик. Для перевозчика это означает, что требование может прийти через несколько месяцев после рейса.
Что быстрее: страховка или претензия перевозчику?
При небольшом и очевидном убытке быстрее прямая претензия — вопрос нередко закрывают за 5–10 дней, тем более что франшиза по полису может перекрыть всю сумму. При крупном или спорном убытке быстрее и надёжнее идти через полис: там ориентир 1–2,5 месяца при полном комплекте, зато результат не зависит от согласия перевозчика признать вину.
Какие документы подтверждают стоимость груза?
Основа — счёт и накладная на товар, то есть товарная накладная или УПД от поставщика. Для оборудования добавляют контракт и спецификацию, для импортного груза — инвойс. Если ремонт возможен, прикладывают калькуляцию сервиса; если товар негоден — акт утилизации. Без этих документов убыток считают по спорным ориентирам, и сумма обычно выходит ниже заявленной.
Можно ли утилизировать испорченный товар сразу?
Как правило, нет: до осмотра страховщиком или аварийным комиссаром груз нужно сохранить в том виде, в каком он обнаружен. Преждевременная утилизация лишает возможности оценить объём и причину повреждения, и это частое основание для отказа. Порядок уничтожения согласуют со страховщиком, а сам факт оформляют актом утилизации с указанием количества и партий.
Заказать перевозку
- Грузоперевозки межгород
- Грузоперевозки по России
- Грузоперевозки фурой
- Грузоперевозки по региону
- Грузоперевозки по городу
- Грузоперевозки газелью
- Грузоперевозки для юридических лиц
- Грузоперевозки с грузчиками
- Международные грузоперевозки
- Рефрижераторные перевозки
- Перевозка наливных грузов
- Перевозки тралом
- Перевозки манипулятором
- Перевозка негабаритных грузов
- Перевозка тяжеловесных грузов
- Перевозка длинномерных грузов
- Перевозка сборных грузов
- Перевозка оборудования
- Перевозка спецтехники
- Перевозка строительной техники
- Перевозка сельхозтехники
- Перевозка автомобилей
- Перевозка металлопроката
- Перевозка строительных материалов
- Перевозка ЖБИ и бетонных изделий
- Перевозка лесоматериалов
- Перевозка продуктов питания
- Перевозка опасных грузов
- Перевозка мебели
- Квартирные и офисные переезды
- Доставка грузов на маркетплейсы
- Аренда грузового автомобиля с водителем